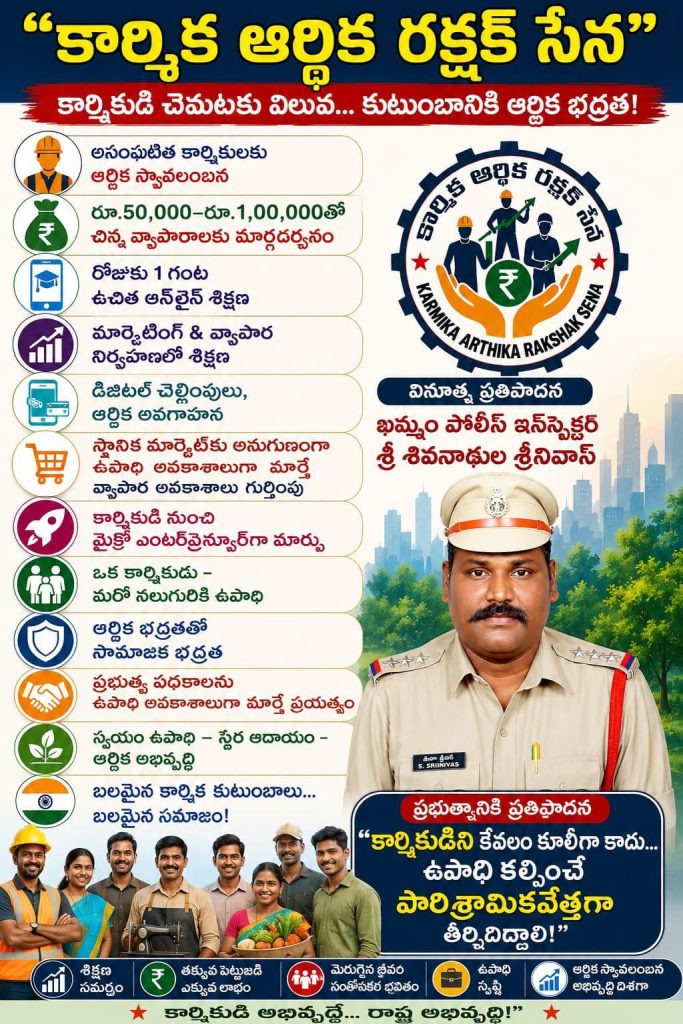
కార్మిక ఆర్థిక రక్షక్ సేన
KARMIKA ARTHIKA RAKSHAK SENA
కార్మికుల ఆర్థిక స్వావలంబన – ఉపాధి కల్పన – గ్రామీణాభివృద్ధి – బ్యాంకింగ్ సహకారం
కార్మికుడి చెమటకు విలువ – కుటుంబానికి ఆర్థిక భద్రత!
కార్మికులు, అసంఘటిత రంగంలోని శ్రామికులు, చిన్న వ్యాపారులు, నిరుద్యోగ యువత, గ్రామీణ కుటుంబాలు, స్వయం ఉపాధి పొందాలనుకునే మహిళల ఆర్థిక అభివృద్ధి కోసం కార్మిక ఆర్థిక రక్షక్ సేన ఒక సమగ్ర కార్యాచరణ ప్రణాళికను ప్రతిపాదిస్తోంది.
ఈ కార్యక్రమంలో భాగంగా కార్మికులను గుర్తించడం, వృత్తి శిక్షణ అందించడం, చిన్న వ్యాపారాలను ప్రోత్సహించడం, బ్యాంకుల ద్వారా రుణ అవకాశాలు కల్పించడం, ప్రభుత్వ పథకాలతో అనుసంధానం చేయడం, ఆర్థికంగా స్థిరపడే వరకు మార్గదర్శకత్వం అందించడం ప్రధాన లక్ష్యాలు.
ప్రత్యేకించి రూ.50,000 నుంచి రూ.1,00,000 వరకు మూలధనం అవసరమైన చిన్న వ్యాపారులు, స్వయం ఉపాధి పొందాలనుకునే వ్యక్తులకు తగిన బ్యాంకింగ్ పథకాల ద్వారా ఆర్థిక సహాయం లభించేలా కృషి చేయడం ఈ కార్యక్రమం యొక్క ప్రధాన ఉద్దేశం.
ఈ కార్యక్రమాన్ని బ్యాంకులు, ప్రభుత్వ శాఖలు, గ్రామీణాభివృద్ధి సంస్థలు, పారిశ్రామికవేత్తలు, సామాజిక సేవా సంస్థలు, స్వచ్ఛంద దాతల సమన్వయంతో అమలు చేయాలని ప్రతిపాదిస్తున్నాము.
STEP 1: సంస్థను ఏర్పాటు చేయడం – చట్టబద్ధమైన గుర్తింపు
కార్మిక ఆర్థిక రక్షక్ సేనను క్రమబద్ధమైన సామాజిక, ఆర్థిక అభివృద్ధి సంస్థగా తీర్చిదిద్దాలి. సంస్థ నిర్వహణ విధానం, కార్యకలాపాల స్వరూపాన్ని బట్టి తగిన చట్టబద్ధమైన రూపంలో రిజిస్ట్రేషన్ చేయించుకోవాలి.
సంస్థ ప్రధాన లక్ష్యాలలో కార్మిక సంక్షేమం, ఆర్థిక అక్షరాస్యత, గ్రామీణాభివృద్ధి, ఉపాధి కల్పన, వృత్తి శిక్షణ, మహిళా సాధికారత, చిన్న వ్యాపారాల అభివృద్ధి వంటి అంశాలను చేర్చాలి.
ప్రారంభ దశలో ఏర్పాటు చేయవలసినవి
- సంస్థ రిజిస్ట్రేషన్ మరియు సంబంధిత చట్టబద్ధమైన పత్రాలు.
- సంస్థ PAN మరియు అధికారిక బ్యాంకు ఖాతా.
- కార్యాలయం, అధికారిక చిరునామా, సంప్రదింపు వివరాలు.
- సంస్థ లెటర్హెడ్ మరియు అధికారిక ఈమెయిల్.
- సంస్థ నిర్వహణ కమిటీ మరియు ప్రధాన సమన్వయకర్త.
- జిల్లా, మండల స్థాయిలో సమన్వయ వ్యవస్థ.
- ప్రత్యేక బ్యాంకింగ్, శిక్షణ మరియు గ్రామీణాభివృద్ధి విభాగాలు.
- లబ్ధిదారుల నమోదు, దరఖాస్తుల పర్యవేక్షణ మరియు ఫిర్యాదుల పరిష్కార వ్యవస్థ.
STEP 2: సంస్థను ప్రజలకు ఎలా పరిచయం చేయాలి?
కార్మిక ఆర్థిక రక్షక్ సేన – అధికారిక పరిచయ ప్రకటన
నమస్కారం.
కార్మికులు, అసంఘటిత రంగంలోని శ్రామికులు, చిన్న వ్యాపారులు, నిరుద్యోగ యువత, గ్రామీణ కుటుంబాలు, స్వయం ఉపాధి పొందాలనుకునే మహిళల ఆర్థిక అభివృద్ధి కోసం కార్మిక ఆర్థిక రక్షక్ సేన అనే ప్రత్యేక సేవా కార్యక్రమాన్ని ప్రారంభిస్తున్నాము.
ప్రతి కార్మికుడు తన వృత్తి నైపుణ్యాలను అభివృద్ధి చేసుకొని, స్థిరమైన ఆదాయాన్ని సంపాదించి, తన కుటుంబానికి ఆర్థిక భద్రత కల్పించుకోగలిగే విధంగా అవసరమైన మార్గదర్శకత్వం అందించడమే మా ప్రధాన ఉద్దేశం.
ఈ కార్యక్రమంలో భాగంగా అర్హులైన వ్యక్తులను గుర్తించి, వారి నైపుణ్యాలు, ఆర్థిక పరిస్థితులు, వ్యాపార అవసరాలను అధ్యయనం చేసి, తగిన వృత్తి శిక్షణ, వ్యాపార ప్రణాళిక, బ్యాంకింగ్ అవగాహన అందించేందుకు కృషి చేస్తాము.
బ్యాంకులు, ప్రభుత్వ ఆర్థిక సంస్థలు, గ్రామీణాభివృద్ధి సంస్థలు, పారిశ్రామికాభివృద్ధి సంస్థల సహకారంతో అర్హులైన వ్యక్తులకు వ్యాపార రుణాలు, సూక్ష్మ రుణాలు, ప్రభుత్వ పథకాలు మరియు ఇతర ఆర్థిక సహాయ అవకాశాలు అందుబాటులోకి తీసుకురావడం మా లక్ష్యం.
ముఖ్యంగా రూ.50,000 నుంచి రూ.1,00,000 వరకు మూలధనం అవసరమైన చిన్న వ్యాపారులను గుర్తించి, వారికి తగిన బ్యాంకింగ్ పథకాల ద్వారా రుణ సహాయం లభించేలా దరఖాస్తు ప్రక్రియలో సహకరిస్తాము.
మా సంస్థ నేరుగా బ్యాంకు రుణాలు మంజూరు చేయదు. సంబంధిత బ్యాంకులు మరియు ఆర్థిక సంస్థలు తమ అర్హత ప్రమాణాలు, నిబంధనలు, పరిశీలన ప్రక్రియ ఆధారంగా రుణ మంజూరుపై నిర్ణయాలు తీసుకుంటాయి.
ప్రతి కార్మికుడు తన నైపుణ్యంతో ఎదగాలి. ప్రతి కుటుంబానికి స్థిరమైన ఆదాయం ఉండాలి. కార్మికులు క్రమంగా చిన్న పారిశ్రామికవేత్తలుగా ఎదగాలన్నదే మా ఆశయం.
ఇందుకోసం బ్యాంకర్లు, ప్రభుత్వ అధికారులు, గ్రామీణాభివృద్ధి సంస్థలు, పారిశ్రామికవేత్తలు, సామాజిక సేవా సంస్థలు ఈ కార్యక్రమంలో భాగస్వాములు కావాలని కోరుతున్నాము.
కార్మికుడికి ఉపాధి – కుటుంబానికి ఆర్థిక భద్రత – సమాజానికి అభివృద్ధి!
STEP 3: బ్యాంకర్లను ఎలా సంప్రదించాలి?
ఈ కార్యక్రమంలో బ్యాంకుల భాగస్వామ్యం అత్యంత కీలకం. అందువల్ల ప్రతి జిల్లాలో బ్యాంకింగ్ సమన్వయ వ్యవస్థను ఏర్పాటు చేసుకోవాలి.
మొదటి స్థాయి – జిల్లా బ్యాంకింగ్ సమన్వయం
జిల్లా లీడ్ బ్యాంక్ మేనేజర్ (LDM), ప్రభుత్వ మరియు ప్రైవేటు బ్యాంకుల జిల్లా, ప్రాంతీయ అధికారులను సంప్రదించాలి.
సంస్థ ప్రధాన లక్ష్యాలు, ఎంపిక చేసిన గ్రామాలు, లబ్ధిదారుల సంఖ్య, ప్రతిపాదిత వ్యాపారాలు, అవసరమైన రుణ మొత్తాలు, శిక్షణ కార్యక్రమాలను వివరించాలి.
రెండవ స్థాయి – బ్యాంకు శాఖలు
ఎంపిక చేసిన గ్రామాలు, మండలాలకు సమీపంలోని బ్యాంకు శాఖల మేనేజర్లతో సమావేశాలు నిర్వహించాలి. అర్హులైన కార్మికులను గుర్తించి, వారి వ్యాపార ప్రణాళికలు మరియు దరఖాస్తులను బ్యాంకులకు సమర్పించేందుకు సహకరిస్తామని తెలియజేయాలి.
మూడవ స్థాయి – గ్రామీణ బ్యాంకింగ్ శిబిరాలు
బ్యాంకర్ల సహకారంతో గ్రామీణ ప్రాంతాలలో రుణ అవగాహన, ఆర్థిక అక్షరాస్యత, స్వయం ఉపాధి అవకాశాలు, ప్రభుత్వ పథకాలపై ప్రత్యేక శిబిరాలు నిర్వహించాలి.
బ్యాంకర్లకు సమర్పించవలసిన పత్రాలు
- సంస్థ రిజిస్ట్రేషన్ సర్టిఫికెట్ మరియు PAN.
- సంస్థ అధికారిక లెటర్హెడ్.
- సంస్థ ప్రధాన లక్ష్యాలు మరియు కార్యక్రమాల వివరాలు.
- గ్రామీణ ఆర్థికాభివృద్ధి ప్రాజెక్టు ప్రతిపాదన.
- ఎంపిక చేసిన గ్రామాలు, మండలాల వివరాలు.
- ప్రతిపాదిత లబ్ధిదారుల సంఖ్య మరియు వారి వ్యాపారాల వివరాలు.
- రుణ అవసరాలు, శిక్షణ మరియు వ్యాపార ప్రణాళికలు.
- సంస్థ తరఫున బ్యాంకింగ్ సమన్వయకర్త వివరాలు.
బ్యాంకు మేనేజర్తో మాట్లాడవలసిన విధానం
నమస్కారం సార్,
మేము కార్మిక ఆర్థిక రక్షక్ సేన ద్వారా గ్రామీణ కార్మికులు, చిన్న వ్యాపారులు, స్వయం ఉపాధి పొందాలనుకునే యువతకు ఆర్థికాభివృద్ధి అవకాశాలు కల్పించేందుకు ప్రత్యేక కార్యక్రమాన్ని చేపడుతున్నాము.
మొదటి దశలో మీ బ్యాంకు పరిధిలోని గ్రామాలలో 100 మంది అర్హులైన కార్మికులు, చిన్న వ్యాపారులను గుర్తించాలని నిర్ణయించుకున్నాము.
వారి వృత్తి నైపుణ్యాలు, వ్యాపార అవసరాలు, ఆదాయ అవకాశాల ఆధారంగా వ్యాపార ప్రణాళికలు సిద్ధం చేసి, ముద్ర మరియు ఇతర తగిన బ్యాంకింగ్ పథకాల కింద రుణాల కోసం దరఖాస్తు చేయించేందుకు సహకరిస్తాము.
మా సంస్థ లబ్ధిదారుల గుర్తింపు, శిక్షణ, డాక్యుమెంటేషన్, బ్యాంకింగ్ అవగాహన, దరఖాస్తుల తయారీ మరియు రుణానంతర వ్యాపార మార్గదర్శకత్వం అందిస్తుంది.
మీ బ్యాంకు నుంచి ఒక సమన్వయ అధికారిని నియమించి, అర్హులైన అభ్యర్థులకు తగిన రుణ పథకాలను వివరించడంతో పాటు వారి దరఖాస్తులను పరిశీలించాలని కోరుతున్నాము.
మనమందరం కలిసి ఒక ప్రత్యేక కార్మిక ఆర్థికాభివృద్ధి శిబిరాన్ని నిర్వహిద్దామని ప్రతిపాదిస్తున్నాము.
మీ బ్యాంకు మార్గదర్శకత్వంలో ఈ కార్యక్రమాన్ని ప్రారంభించేందుకు సహకరించవలసిందిగా కోరుతున్నాము.
STEP 4: కార్మికులకు అందుబాటులో ఉన్న రుణ పథకాలు
ప్రతి కార్మికుడి వృత్తి, ఆదాయం, వ్యాపార అవసరం, అర్హత ఆధారంగా తగిన రుణ పథకాన్ని ఎంపిక చేయాలి.
1. ప్రధానమంత్రి ముద్ర యోజన (MUDRA)
కిరాణా దుకాణాలు, టైలరింగ్, చిన్న తయారీ యూనిట్లు, మరమ్మతుల సేవలు మరియు ఇతర అర్హమైన సూక్ష్మ వ్యాపారాల కోసం ముద్ర రుణాలను పరిశీలించవచ్చు.
| రుణ విభాగం | రుణ పరిమితి |
|---|---|
| శిశు | రూ.50,000 వరకు |
| కిశోర్ | రూ.50,000 పైనుంచి రూ.5 లక్షల వరకు |
| తరుణ్ | రూ.5 లక్షల పైనుంచి రూ.10 లక్షల వరకు |
| తరుణ్ ప్లస్ | రూ.10 లక్షల పైనుంచి రూ.20 లక్షల వరకు – సంబంధిత ప్రత్యేక అర్హతలు వర్తిస్తాయి. |
మన సంస్థ కార్యాచరణ: మొదటి దశలో రూ.50,000 నుంచి రూ.1,00,000 వరకు అవసరమైన చిన్న వ్యాపారులను గుర్తించి, వారి అవసరాలకు అనుగుణంగా శిశు లేదా కిశోర్ కేటగిరీ కింద దరఖాస్తులను సిద్ధం చేయాలి.
2. ప్రధానమంత్రి ఉపాధి కల్పన కార్యక్రమం (PMEGP)
కొత్తగా చిన్న పరిశ్రమలు, తయారీ యూనిట్లు, అర్హమైన సేవా వ్యాపారాలను స్థాపించాలనుకునేవారికి PMEGP పథకాన్ని పరిశీలించవచ్చు.
ఈ పథకం కింద అర్హమైన కొత్త ప్రాజెక్టులకు బ్యాంకు రుణంతో అనుసంధానించిన సబ్సిడీ సదుపాయం ఉంది. ప్రాజెక్టు స్వరూపం, లబ్ధిదారుని వర్గం, గ్రామీణ లేదా పట్టణ ప్రాంతం, ప్రస్తుత పథక నిబంధనల ఆధారంగా వర్తించే ప్రయోజనాలు మారుతాయి.
మన సంస్థ కార్యాచరణ: జిల్లా పరిశ్రమల కేంద్రం సహకారంతో అర్హులైన అభ్యర్థులకు ప్రాజెక్ట్ రిపోర్టులు సిద్ధం చేయించి, అధికారిక PMEGP దరఖాస్తు ప్రక్రియలో సహకరించాలి.
3. స్వయం సహాయక సంఘాలు – SHG Bank Linkage
గ్రామీణ మహిళల స్వయం సహాయక సంఘాల సభ్యులకు బ్యాంకింగ్ వ్యవస్థ ద్వారా ఆర్థిక సహాయం అందించే అవకాశాలను పరిశీలించాలి.
తెలంగాణలో అర్హమైన మహిళా స్వయం సహాయక సంఘాల సభ్యుల కోసం స్త్రీనిధి వంటి రుణ అవకాశాలను కూడా సంబంధిత అధికారుల ద్వారా పరిశీలించవచ్చు.
మన సంస్థ కార్యాచరణ: మహిళా సంఘాలు, మండల సమాఖ్యల సహకారంతో మహిళలను గుర్తించి, టైలరింగ్, కిరాణా వ్యాపారం, పాడి పరిశ్రమ, ఆహార తయారీ వంటి కార్యక్రమాలకు తగిన రుణ అవకాశాలపై మార్గదర్శకత్వం అందించాలి.
4. PMFME – సూక్ష్మ ఆహార తయారీ పరిశ్రమలు
పచ్చళ్లు, మసాలాలు, పిండి పదార్థాలు, చిరుతిళ్లు, ఇతర ఆహార ప్రాసెసింగ్ వ్యాపారాలను ప్రారంభించాలనుకునే వారికి ఈ పథకాన్ని పరిశీలించవచ్చు.
అర్హమైన ప్రాజెక్టులకు బ్యాంకు రుణంతో అనుసంధానించిన సబ్సిడీ అవకాశాలు అందుబాటులో ఉంటాయి. సంబంధిత అధికారులు, బ్యాంకుల ద్వారా తాజా అర్హత ప్రమాణాలు, సబ్సిడీ వివరాలను నిర్ధారించుకోవాలి.
STEP 5: గ్రామీణాభివృద్ధి సంస్థలను ఎలా భాగస్వాములను చేయాలి?
బ్యాంకులతో పాటు ప్రభుత్వ శాఖలు, గ్రామీణాభివృద్ధి సంస్థలు, పరిశ్రమల శాఖలు, శిక్షణ సంస్థలను సంప్రదించాలి.
| సంప్రదించవలసిన సంస్థ | కోరవలసిన సహకారం |
|---|---|
| జిల్లా కలెక్టర్ కార్యాలయం | ప్రభుత్వ శాఖల సమన్వయం, సంబంధిత అధికారులతో సమావేశం. |
| జిల్లా లీడ్ బ్యాంక్ మేనేజర్ (LDM) | బ్యాంకర్ల సమావేశాలు, రుణ అవగాహన శిబిరాలు, బ్యాంకింగ్ సమన్వయం. |
| DRDA / SERP | గ్రామీణ కుటుంబాల గుర్తింపు, స్వయం సహాయక సంఘాలతో అనుసంధానం, జీవనోపాధి అవకాశాలు. |
| జిల్లా పరిశ్రమల కేంద్రం (DIC) | సూక్ష్మ పరిశ్రమల స్థాపన, వ్యాపార ప్రణాళికలు, ప్రభుత్వ పారిశ్రామిక పథకాలపై మార్గదర్శకత్వం. |
| NABARD జిల్లా అభివృద్ధి మేనేజర్ | గ్రామీణ జీవనోపాధి, స్వయం సహాయక సంఘాలు, గ్రామీణ వ్యాపారాభివృద్ధిపై మార్గదర్శకత్వం. |
| RSETI | గ్రామీణ యువతకు వృత్తి శిక్షణ, స్వయం ఉపాధి శిక్షణ కార్యక్రమాలు. |
| స్త్రీనిధి / మహిళా సమాఖ్యలు | అర్హమైన మహిళలకు రుణ అవకాశాలు, స్వయం ఉపాధి కార్యక్రమాలపై సహకారం. |
| పంచాయతీలు మరియు మండల అభివృద్ధి కార్యాలయాలు | గ్రామస్థాయి ప్రచారం, అభ్యర్థుల గుర్తింపు, అవగాహన శిబిరాలు. |
| CSR సంస్థలు మరియు దాతలు | శిక్షణ పరికరాలు, ఉపాధి సామగ్రి, మార్కెటింగ్ మరియు ఇతర అర్హమైన సహాయ కార్యక్రమాలు. |
ప్రభుత్వ అధికారులను సంప్రదించే విధానం
మొదట జిల్లా కలెక్టర్కు సంస్థ తరఫున ఒక అధికారిక వినతిపత్రం సమర్పించాలి.
అందులో సంస్థ ప్రధాన లక్ష్యాలు, ప్రతిపాదిత గ్రామాలు, మొదటి దశ లబ్ధిదారుల సంఖ్య, అవసరమైన బ్యాంకింగ్ సహకారం, ప్రభుత్వ శాఖల భాగస్వామ్యం, అమలు కాలపరిమితిని వివరించాలి.
జిల్లా లీడ్ బ్యాంక్ మేనేజర్, గ్రామీణాభివృద్ధి అధికారి, జిల్లా పరిశ్రమల కేంద్రం అధికారి, NABARD జిల్లా అభివృద్ధి మేనేజర్, బ్యాంకు అధికారులతో ఒక సమన్వయ సమావేశం నిర్వహించేందుకు సహకరించాలని కోరాలి.
STEP 6: మొదటి దశలో 100 మంది కార్మికులను ఎంపిక చేయడం
మొదట ఒక జిల్లాలోని రెండు లేదా మూడు మండలాలను ఎంపిక చేసుకోవాలి.
గ్రామపంచాయతీలు, కార్మిక సంఘాలు, మహిళా సంఘాలు, స్థానిక వ్యాపార సంఘాల ద్వారా కార్యక్రమాన్ని ప్రచారం చేయాలి.
మొదటి దశలో 100 మంది అభ్యర్థులను గుర్తించడం ఒక కార్యాచరణ లక్ష్యంగా నిర్ణయించుకోవచ్చు.
| వ్యాపార విభాగం | ప్రతిపాదిత అభ్యర్థులు |
|---|---|
| కిరాణా మరియు చిన్న వ్యాపారాలు | 25 |
| టైలరింగ్ మరియు వస్త్ర తయారీ | 20 |
| ఆహార తయారీ మరియు క్యాటరింగ్ | 20 |
| సాంకేతిక మరియు మరమ్మతుల సేవలు | 15 |
| గ్రామీణ అనుబంధ వ్యాపారాలు | 10 |
| ఇతర స్వయం ఉపాధి కార్యక్రమాలు | 10 |
| మొత్తం | 100 |
ఈ సంఖ్యలు ప్రాజెక్టు ప్రణాళిక కోసం ప్రతిపాదించిన లక్ష్యాలు మాత్రమే. వాస్తవంగా ఎంపికయ్యే అభ్యర్థుల సంఖ్య గ్రామస్థాయి సర్వే ఆధారంగా నిర్ణయించాలి.
ప్రతి అభ్యర్థి నుంచి సేకరించవలసిన ప్రాథమిక వివరాలు
- అభ్యర్థి పూర్తి పేరు, వయస్సు.
- గ్రామం, మండలం, జిల్లా.
- సంప్రదింపు వివరాలు.
- ప్రస్తుత వృత్తి మరియు ఆదాయ వివరాలు.
- ప్రతిపాదిత వ్యాపారం.
- వ్యాపార అనుభవం మరియు శిక్షణ అవసరం.
- అవసరమైన మూలధనం.
- ప్రస్తుత రుణ బాధ్యతలు మరియు తిరిగి చెల్లింపు సామర్థ్యం.
- అభ్యర్థికి అందుబాటులో ఉన్న సొంత పెట్టుబడి.
- దరఖాస్తుకు అవసరమైన ఇతర పత్రాల వివరాలు.
ఆధార్, PAN, బ్యాంకు స్టేట్మెంట్లు వంటి సున్నితమైన పత్రాలను అవసరమైన దశలో మాత్రమే, సంబంధిత వ్యక్తి అనుమతితో సేకరించాలి. వ్యక్తిగత పత్రాలను బహిరంగ వాట్సాప్ గ్రూపుల్లో ప్రచురించకూడదు.
STEP 7: ప్రతి కార్మికుడికి వ్యాపార ప్రణాళిక సిద్ధం చేయడం
బ్యాంకులో రుణ దరఖాస్తు చేసుకునే ముందు అభ్యర్థి చేపట్టబోయే వ్యాపారం ఆర్థికంగా నిలదొక్కుకోగలదా అనే అంశాన్ని పరిశీలించాలి.
వ్యాపారానికి అవసరమైన మూలధనం, పరికరాలు, ప్రారంభ ఖర్చులు, నెలవారీ నిర్వహణ ఖర్చులు, ఆదాయ అవకాశాలు, రుణ వాయిదాలు వంటి అంశాలతో ప్రాజెక్ట్ రిపోర్టు సిద్ధం చేయాలి.
ఉదాహరణ: రూ.1 లక్షతో టైలరింగ్ యూనిట్
| ఖర్చు వివరాలు | ప్రతిపాదిత మొత్తం |
|---|---|
| కుట్టు మిషన్లు మరియు పరికరాలు | రూ.45,000 |
| వస్త్రాలు, దారాలు మరియు ఇతర సామగ్రి | రూ.20,000 |
| వర్క్స్పేస్ మరియు ప్రారంభ నిర్వహణ ఖర్చులు | రూ.15,000 |
| మార్కెటింగ్ మరియు ఇతర అవసరాలు | రూ.10,000 |
| ప్రారంభ వర్కింగ్ క్యాపిటల్ | రూ.10,000 |
| మొత్తం ప్రాజెక్టు వ్యయం | రూ.1,00,000 |
ఇది కేవలం నమూనా బడ్జెట్ మాత్రమే. వాస్తవ పరికరాల ధరలు, వ్యాపార ఖర్చులు, నెలవారీ ఆదాయం మరియు రుణ తిరిగి చెల్లింపు సామర్థ్యాన్ని బట్టి తుది ప్రాజెక్ట్ రిపోర్టు సిద్ధం చేయాలి.
STEP 8: బ్యాంకుల ద్వారా రుణ మంజూరు ప్రక్రియ
- అభ్యర్థి గుర్తింపు: గ్రామస్థాయి సర్వే ద్వారా ఆసక్తి, అర్హత ఉన్న కార్మికులను గుర్తించాలి.
- వృత్తి శిక్షణ: ప్రతిపాదిత వ్యాపారానికి అవసరమైన నైపుణ్య శిక్షణ మరియు బ్యాంకింగ్ అవగాహన కల్పించాలి.
- రుణ అవసరాన్ని నిర్ధారించడం: వ్యాపార మూలధనం, ఖర్చులు, ఆదాయ అవకాశాలు, తిరిగి చెల్లింపు సామర్థ్యాన్ని అంచనా వేయాలి.
- ప్రాజెక్ట్ రిపోర్టు: వ్యాపార ప్రణాళిక, ఖర్చుల అంచనా, ఆదాయం మరియు రుణ చెల్లింపు వివరాలను రూపొందించాలి.
- బ్యాంకుకు దరఖాస్తు: అభ్యర్థి అనుమతితో సంబంధిత బ్యాంకు నిర్దేశించిన పత్రాలను సమర్పించాలి.
- బ్యాంకు పరిశీలన: బ్యాంకు తన నిబంధనలు, రుణ విధానం ప్రకారం అభ్యర్థి అర్హత, తిరిగి చెల్లింపు సామర్థ్యాన్ని పరిశీలిస్తుంది.
- రుణ మంజూరు: బ్యాంకు ఆమోదించిన పక్షంలో రుణ నిబంధనలు, వడ్డీ, వాయిదాలు, ఇతర వివరాలను అభ్యర్థికి తెలియజేసి నిర్ణయించిన విధంగా రుణాన్ని విడుదల చేస్తుంది.
- రుణానంతర సహాయం: వ్యాపారం ప్రారంభించడం, మార్కెటింగ్, ఖాతాల నిర్వహణ, రుణ వాయిదాల ప్రణాళికపై సంస్థ మార్గదర్శకత్వం అందించాలి.
STEP 9: బ్యాంకులతో ప్రత్యేక అవగాహన ఒప్పందం (MoU)
సంస్థకు సహకరించేందుకు ఆసక్తి చూపే బ్యాంకులతో రాతపూర్వక అవగాహన ఒప్పందం చేసుకునే అవకాశాన్ని పరిశీలించాలి.
ఆ ఒప్పందంలో సంస్థ బాధ్యతలు మరియు బ్యాంకు నుంచి ఆశించే సహకారాన్ని స్పష్టంగా పేర్కొనాలి.
| సంస్థ బాధ్యతలు | బ్యాంకు నుంచి కోరే సహకారం |
|---|---|
| అర్హమైన కార్మికుల గుర్తింపు | తగిన రుణ పథకాలపై మార్గదర్శకత్వం |
| వృత్తి శిక్షణ మరియు వ్యాపార ప్రణాళిక | బ్యాంకింగ్ అవగాహన కార్యక్రమాలు |
| రుణ దరఖాస్తుల తయారీలో సహాయం | దరఖాస్తులను స్వీకరించి పరిశీలించడం |
| గ్రామీణ శిబిరాల నిర్వహణ | బ్యాంకు సమన్వయ అధికారి నియామకం |
| రుణానంతర వ్యాపార మార్గదర్శకత్వం | మంజూరైన రుణాల నిబంధనల వివరణ |
| నెలవారీ పురోగతి సమీక్ష | అనుమతించిన పరిమితిలో దరఖాస్తుల స్థితిపై సమాచారం |
STEP 10: గ్రామీణ ఆర్థికాభివృద్ధి శిబిరాలు
ప్రతి మండలంలో నెలకు ఒకసారి బ్యాంకింగ్, ఉపాధి, ఆర్థికాభివృద్ధి శిబిరాలను నిర్వహించేందుకు ప్రణాళిక రూపొందించాలి.
ఈ శిబిరాలకు బ్యాంకు అధికారులు, పరిశ్రమల శాఖ అధికారులు, గ్రామీణాభివృద్ధి అధికారులు, వృత్తి శిక్షణ నిపుణులు, పారిశ్రామికవేత్తలను ఆహ్వానించాలి.
శిబిరంలో నిర్వహించవలసిన కార్యక్రమాలు
- బ్యాంకింగ్ సేవలు, రుణ పథకాలపై అవగాహన.
- చిన్న వ్యాపారాల ఏర్పాటు, నిర్వహణపై శిక్షణ.
- రుణ దరఖాస్తుల తయారీపై మార్గదర్శకత్వం.
- వ్యాపార ప్రణాళిక మరియు ప్రాజెక్ట్ రిపోర్టుల తయారీ.
- డిజిటల్ చెల్లింపులు, బ్యాంకు ఖాతాల నిర్వహణపై శిక్షణ.
- ప్రభుత్వ రుణ మరియు సబ్సిడీ పథకాలపై అవగాహన.
- బ్యాంకు అధికారులతో ప్రత్యక్ష సంప్రదింపులు.
- అర్హమైన అభ్యర్థుల రుణ దరఖాస్తులకు అవసరమైన సహాయం.
STEP 11: CSR సంస్థలు మరియు దాతల భాగస్వామ్యం
ప్రతి కార్మికుడికి బ్యాంకు రుణం అవసరం ఉండకపోవచ్చు. కొందరికి వృత్తి శిక్షణ, చిన్న పరికరాలు, ప్రారంభ వ్యాపార సామగ్రి, మార్కెటింగ్ సహాయం అవసరమవుతుంది.
అటువంటి వారికి సహకరించేందుకు కంపెనీల CSR విభాగాలు, స్వచ్ఛంద సంస్థలు, పారిశ్రామికవేత్తలు, వ్యక్తిగత దాతలను సంప్రదించవచ్చు.
సహాయం కోసం ప్రతిపాదించదగిన కార్యక్రమాలు
- నిరుద్యోగ యువతకు ఉచిత వృత్తి శిక్షణ.
- మహిళలకు కుట్టు మిషన్లు, టైలరింగ్ పరికరాలు.
- ఎలక్ట్రీషియన్లు, ప్లంబర్లు, మరమ్మతుల కార్మికులకు టూల్ కిట్లు.
- చిన్న ఆహార తయారీ యూనిట్లకు పరికరాలు.
- డిజిటల్ మార్కెటింగ్ మరియు వ్యాపార నిర్వహణ శిక్షణ.
- అర్హమైన కుటుంబాలకు స్వయం ఉపాధి సామగ్రి.
- చిన్న వ్యాపారులకు ఉత్పత్తుల ప్యాకేజింగ్, మార్కెటింగ్ సహాయం.
CSR సహాయం పొందేందుకు సంస్థకు వర్తించే చట్టపరమైన అర్హతలు, రిజిస్ట్రేషన్లు, ఇతర నిబంధనలను ముందుగా పరిశీలించాలి.
దాతల నుంచి అందిన నిధులు, కొనుగోలు చేసిన పరికరాలు, లబ్ధిదారులకు అందించిన సహాయం, ఖర్చుల వివరాలను పారదర్శకంగా నమోదు చేయాలి.
STEP 12: సంస్థలో ప్రత్యేక విభాగాల ఏర్పాటు
కార్యక్రమాన్ని సమర్థంగా నిర్వహించేందుకు ప్రత్యేక బాధ్యతలతో కూడిన బృందాన్ని ఏర్పాటు చేయాలి.
1. ప్రధాన సమన్వయకర్త
సంస్థ నిర్వహణ, బ్యాంకులు, ప్రభుత్వ శాఖలు, ఇతర భాగస్వామ్య సంస్థలతో సమన్వయం.
2. బ్యాంకింగ్ విభాగం
రుణ పథకాల వివరాలు, రుణ దరఖాస్తులు, బ్యాంకులతో సంప్రదింపులు, దరఖాస్తుల పురోగతి పర్యవేక్షణ.
3. గ్రామీణాభివృద్ధి విభాగం
గ్రామ సర్వేలు, అభ్యర్థుల గుర్తింపు, గ్రామీణ జీవనోపాధి కార్యక్రమాలు, ప్రభుత్వ పథకాల అనుసంధానం.
4. శిక్షణ విభాగం
వృత్తి నైపుణ్యాలు, ఆర్థిక అక్షరాస్యత, వ్యాపార ప్రణాళిక, మార్కెటింగ్ మరియు నిర్వహణ శిక్షణ.
5. పారిశ్రామికాభివృద్ధి విభాగం
చిన్న పరిశ్రమలు, ఉత్పత్తి, ప్యాకేజింగ్, మార్కెటింగ్, వ్యాపార అవకాశాల గుర్తింపు.
6. మహిళా సాధికారత విభాగం
మహిళా స్వయం సహాయక సంఘాలు, మహిళల ఉపాధి, స్వయం ఉపాధి కార్యక్రమాలకు ప్రత్యేక సహకారం.
7. పర్యవేక్షణ మరియు ఆర్థిక నిర్వహణ విభాగం
పురోగతి నివేదికలు, దరఖాస్తుల రికార్డులు, విరాళాల వినియోగం, ఫిర్యాదుల పరిష్కారం మరియు ఆర్థిక పారదర్శకత.
STEP 13: మొదటి 90 రోజుల కార్యాచరణ ప్రణాళిక
| కాలపరిమితి | నిర్వహించవలసిన కార్యక్రమం |
|---|---|
| 1–15 రోజులు | సంస్థాగత ఏర్పాట్లు, చట్టబద్ధమైన పత్రాలు, ప్రాజెక్ట్ ప్రొఫైల్, బ్యాంకింగ్ విభాగం, జిల్లా సమన్వయకర్త నియామకం. |
| 16–30 రోజులు | జిల్లా కలెక్టర్, LDM, బ్యాంకు మేనేజర్లు, జిల్లా పరిశ్రమల కేంద్రం, DRDA, NABARD, RSETI అధికారులతో సమావేశాలు. |
| 31–45 రోజులు | ఎంపిక చేసిన మండలాలలో 100 మంది అభ్యర్థుల గుర్తింపు, గ్రామీణ సర్వే, వ్యాపార అవసరాల నమోదు. |
| 46–60 రోజులు | వృత్తి శిక్షణ, వ్యాపార ప్రణాళికలు, ప్రాజెక్ట్ రిపోర్టులు, రుణ దరఖాస్తులకు అవసరమైన పత్రాల తయారీ. |
| 61–75 రోజులు | బ్యాంకింగ్ శిబిరాలు, అర్హమైన దరఖాస్తులను సంబంధిత బ్యాంకులకు సమర్పించడం. |
| 76–90 రోజులు | దరఖాస్తుల పురోగతి, రుణ మంజూరు వివరాలు, వ్యాపారాల ప్రారంభం, ఎదురైన సమస్యలపై సమీక్ష. |
STEP 14: రుణ దరఖాస్తుల పర్యవేక్షణ
ప్రతి అభ్యర్థికి ఒక ప్రత్యేక రిజిస్ట్రేషన్ నంబర్ కేటాయించాలి. ఆ నంబర్ ఆధారంగా దరఖాస్తు ఏ దశలో ఉందో నమోదు చేయాలి.
- అభ్యర్థి నమోదు పూర్తయింది.
- వృత్తి శిక్షణ పూర్తయింది.
- ప్రాజెక్ట్ రిపోర్టు సిద్ధమైంది.
- బ్యాంకుకు దరఖాస్తు సమర్పించబడింది.
- బ్యాంకు పరిశీలనలో ఉంది.
- బ్యాంకు నిర్ణయం వెలువడింది.
- రుణం మంజూరైన పక్షంలో నిధుల విడుదల జరిగింది.
- వ్యాపారం ప్రారంభమైంది.
- రుణానంతర వ్యాపార నిర్వహణ, ఆదాయ పురోగతిపై సమీక్ష జరుగుతోంది.
ఈ వివరాలను సంస్థ కార్యాలయంలో నిర్వహించే ప్రత్యేక రిజిస్టర్ లేదా డిజిటల్ వ్యవస్థలో నమోదు చేయాలి.
అభ్యర్థుల వ్యక్తిగత, బ్యాంకింగ్ వివరాలను వారి అనుమతి లేకుండా ఇతరులతో పంచుకోకూడదు.
STEP 15: ఆర్థిక క్రమశిక్షణ మరియు పారదర్శకత
ఈ కార్యక్రమం విజయవంతం కావాలంటే సంస్థపై ప్రజలకు, బ్యాంకర్లకు, ప్రభుత్వ అధికారులకు నమ్మకం కలిగే విధంగా కార్యకలాపాలను నిర్వహించాలి.
- రుణం ఇప్పిస్తామని అభ్యర్థుల నుంచి ముందస్తు డబ్బు వసూలు చేయకూడదు.
- బ్యాంకు రుణం తప్పనిసరిగా మంజూరు అవుతుందని హామీ ఇవ్వకూడదు.
- రుణ మంజూరు కోసం తప్పుడు పత్రాలు సమర్పించకూడదు.
- బ్యాంకుల నిర్ణయ ప్రక్రియపై అనుచిత ఒత్తిడి చేయకూడదు.
- లబ్ధిదారులకు మంజూరైన రుణ మొత్తాలను సంస్థ వ్యక్తిగత లేదా సాధారణ ఖాతాల్లోకి మళ్లించకూడదు.
- బ్యాంకు రుణం, ప్రభుత్వ సబ్సిడీ, CSR గ్రాంట్, వ్యక్తిగత విరాళాలను వేర్వేరుగా నమోదు చేయాలి.
- లబ్ధిదారులకు రుణ వడ్డీ, వాయిదాలు, ఇతర ఛార్జీలు, తిరిగి చెల్లింపు బాధ్యతలను స్పష్టంగా వివరించాలి.
- దాతల నుంచి అందిన నిధుల వినియోగంపై సరైన లెక్కలు నిర్వహించాలి.
- ప్రభుత్వ శాఖలు లేదా బ్యాంకులు అధికారికంగా భాగస్వాములు అయినట్లు వారి అనుమతి లేకుండా ప్రకటించకూడదు.
STEP 16: ప్రభుత్వ అధికారులు మరియు బ్యాంకర్లకు అధికారిక ప్రాజెక్టు ప్రతిపాదన
కార్మిక ఆర్థిక రక్షక్ సేన
KARMIKA ARTHIKA RAKSHAK SENA
కార్మికుల ఆర్థిక స్వావలంబన, గ్రామీణ ఉపాధి, సూక్ష్మ వ్యాపారాల అభివృద్ధి కోసం సంయుక్త కార్యాచరణ ప్రతిపాదన
ప్రధాన లక్ష్యం:
అర్హులైన అసంఘటిత కార్మికులు, చిన్న వ్యాపారులు, నిరుద్యోగ యువత, మహిళలను గుర్తించి, వారికి వృత్తి శిక్షణ, వ్యాపార మార్గదర్శకత్వం, బ్యాంకింగ్ సేవలు, ప్రభుత్వ ఆర్థిక పథకాలతో అనుసంధానం కల్పించడం.
మొదటి దశ ప్రతిపాదన:
ఎంపిక చేసిన జిల్లాలో 100 మంది కార్మికులను గుర్తించి, వారి అవసరాలకు అనుగుణంగా వ్యాపార ప్రణాళికలు సిద్ధం చేసి, అర్హులైన వారికి రూ.50,000 నుంచి రూ.1,00,000 వరకు బ్యాంకు రుణాల కోసం దరఖాస్తు చేయించడంలో సహకరించడం.
బ్యాంకుల నుంచి కోరుతున్న సహకారం:
తగిన రుణ పథకాలపై అవగాహన కల్పించడం, దరఖాస్తు శిబిరాలు నిర్వహించడం, సమన్వయ అధికారిని నియమించడం, సమర్పించిన దరఖాస్తులను బ్యాంకు నిబంధనల ప్రకారం పరిశీలించడం.
ప్రభుత్వ శాఖల నుంచి కోరుతున్న సహకారం:
గ్రామీణాభివృద్ధి, వృత్తి శిక్షణ, చిన్న పరిశ్రమలు, మహిళా సంక్షేమం, స్వయం ఉపాధి పథకాలలో అర్హులైన లబ్ధిదారులకు మార్గదర్శకత్వం మరియు సంబంధిత శాఖల సమన్వయం.
సంస్థ బాధ్యతలు:
అభ్యర్థుల గుర్తింపు, అవసరాల సర్వే, వృత్తి శిక్షణ, వ్యాపార ప్రణాళికల తయారీ, రుణ దరఖాస్తుల సహాయం, బ్యాంకులు మరియు ప్రభుత్వ శాఖలతో సమన్వయం, రుణానంతర వ్యాపార మార్గదర్శకత్వం.
ప్రతిపాదిత అమలు విధానం:
మొదటి దశలో ఈ కార్యక్రమాన్ని ఒక జిల్లాలో అమలు చేసి, సాధించిన ఫలితాలు, ఎదురైన సమస్యలు, అవసరమైన మార్పులను సమీక్షించిన తర్వాత ఇతర మండలాలు, జిల్లాలకు విస్తరించాలని ప్రతిపాదిస్తున్నాము.
ఇందుకోసం బ్యాంకర్లు, గ్రామీణాభివృద్ధి అధికారులు, పరిశ్రమల శాఖ అధికారులు, సంబంధిత ప్రభుత్వ మరియు ప్రైవేటు సంస్థల ప్రతినిధులతో ఒక సంయుక్త సమావేశం నిర్వహించి కార్యాచరణ ఖరారు చేసేందుకు సహకరించవలసిందిగా కోరుతున్నాము.
కార్మికుడికి నైపుణ్యం – నైపుణ్యానికి ఉపాధి – ఉపాధికి ఆర్థిక భద్రత!
మొదటి అధికారిక సమావేశం – ప్రధాన ఎజెండా
కార్మిక ఆర్థిక రక్షక్ సేన కార్యక్రమాన్ని ప్రారంభించేందుకు మొదట ఒక జిల్లా, రెండు లేదా మూడు మండలాలు, 100 మంది అర్హమైన అభ్యర్థులతో పైలట్ ప్రాజెక్టును చేపట్టవచ్చు.
ఈ కార్యక్రమాన్ని అమలు చేసేందుకు జిల్లా లీడ్ బ్యాంక్ మేనేజర్, జిల్లా పరిశ్రమల కేంద్రం జనరల్ మేనేజర్, గ్రామీణాభివృద్ధి అధికారి, NABARD జిల్లా అభివృద్ధి మేనేజర్, RSETI డైరెక్టర్, ఇతర సంబంధిత బ్యాంకు అధికారులు మరియు సంస్థ ప్రతినిధులతో ఒక ప్రత్యేక సమావేశం నిర్వహించాలని ప్రతిపాదిస్తున్నాము.
సమావేశంలో తీసుకోవలసిన నిర్ణయాలు
- మొదటి దశలో కార్యక్రమాన్ని అమలు చేయవలసిన జిల్లా, మండలాల ఎంపిక.
- 100 మంది అర్హమైన అభ్యర్థుల గుర్తింపు కోసం కార్యాచరణ.
- బ్యాంకుల వారీగా సమన్వయ అధికారుల గుర్తింపు.
- వృత్తి శిక్షణ, వ్యాపార ప్రణాళికల తయారీకి సంబంధిత సంస్థల సహకారం.
- గ్రామీణ బ్యాంకింగ్ అవగాహన శిబిరాల నిర్వహణ.
- రుణ దరఖాస్తులకు అవసరమైన పత్రాలు, అర్హత ప్రమాణాలపై మార్గదర్శకత్వం.
- ప్రభుత్వ పథకాలు, CSR మరియు ఇతర అర్హమైన ఆర్థిక సహాయ అవకాశాల అనుసంధానం.
- దరఖాస్తుల పురోగతి, వ్యాపారాల ప్రారంభం, రుణానంతర సహాయంపై సమీక్షా విధానం.
కార్యక్రమం యొక్క అంతిమ లక్ష్యం:
కార్మికుడికి కేవలం రుణం అందించడం మాత్రమే కాకుండా, అతని వృత్తి నైపుణ్యాలను అభివృద్ధి చేసి, స్వయం ఉపాధి లేదా చిన్న వ్యాపారాన్ని ప్రారంభించేలా ప్రోత్సహించి, ఆ వ్యాపారం నిలదొక్కుకునే వరకు అవసరమైన మార్గదర్శకత్వం అందించడం.
ప్రతి కార్మిక కుటుంబానికి స్థిరమైన ఆదాయం, ఆర్థిక స్వావలంబన, మెరుగైన జీవన ప్రమాణాలు అందుబాటులోకి తీసుకురావడమే కార్మిక ఆర్థిక రక్షక్ సేన ప్రధాన ఆశయం.
కార్మికుడి అభివృద్ధే రాష్ట్ర అభివృద్ధి!
కార్మికుడికి ఉపాధి – కుటుంబానికి ఆర్థిక భద్రత – సమాజానికి అభివృద్ధి!
KARMIKA ARTHIKA RAKSHAK SENA